十年最低的市盈率,为什么还不是麦当劳的买点?
按 $235.23 计算,麦当劳的市盈率是 19.1x,处于十年最低。但"便宜"和"有安全边际"是两回事。
McDonald's Corporation(MCD)· 研究日期 2026-10-10 · 价格基准 $235.23(2026-10-09 收盘)
麦当劳的股价从高点回撤了 31%。按 2026-10-09 收盘价 $235.23 计算,它的 TTM 市盈率是 19.1x,而过去十年的均值约 26x;股息率 3.28%,是十年来的最高水平。
对一家连续 50 年提高股息的公司来说,这组数字很容易让人得出结论:好公司打折了。
DaDao Research 的研究结论没有这么乐观。几种估值方法给出的合理价值集中在 $210–260,中枢约 $235,几乎正好落在现价上。安全边际约 0%。
从相对角度看,麦当劳确实不贵。市盈率处于十年最低区间;EV/EBITDA 为 14.6x,低于 YUM 的 17.0x 和 QSR 的 16.0x;FCF 收益率为 4.7%。52 周区间为 $229.20–$341.75,现价接近区间低点。
这种"便宜"有一个隐含前提:过去十年市场愿意给麦当劳更高的倍数,那么倍数回落就意味着机会。问题在于,倍数为什么回落。
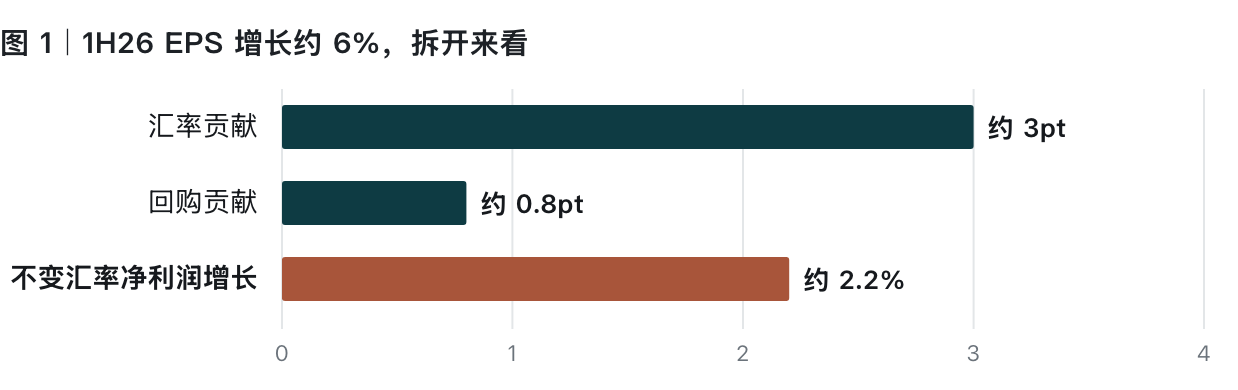
▣ 图 1|1H26 EPS 增长约 6%,拆开来看 ——
资料来源:DaDao Research 根据披露数据估算;均为约数,由财务与估值研究线拆分
表面上,1H26 每股收益(EPS)增长约 6%,并不难看。拆开来看,其中约 3pt 来自汇率,约 0.8pt 来自回购,不变汇率下的净利润只增长约 2.2%。拉长到 2023–2025 年,EPS 年化只增长 1.7%,其中约 2/3 来自回购。
资本回报也在走低。投入资本回报率(ROIC)从 2023 年的 25.2% 降到 2025 年的 20.3%,TTM 约 19%;同期资本开支强度从 22% 升到 32%。与此同时,分红加回购已经占到自由现金流的 97%,2022–2025 年的缺口靠举债补足。
把汇率和回购剥掉,麦当劳的底层增长大约只有 2–3%。股价跌到 19 倍 PE,已经部分反映了这些问题。
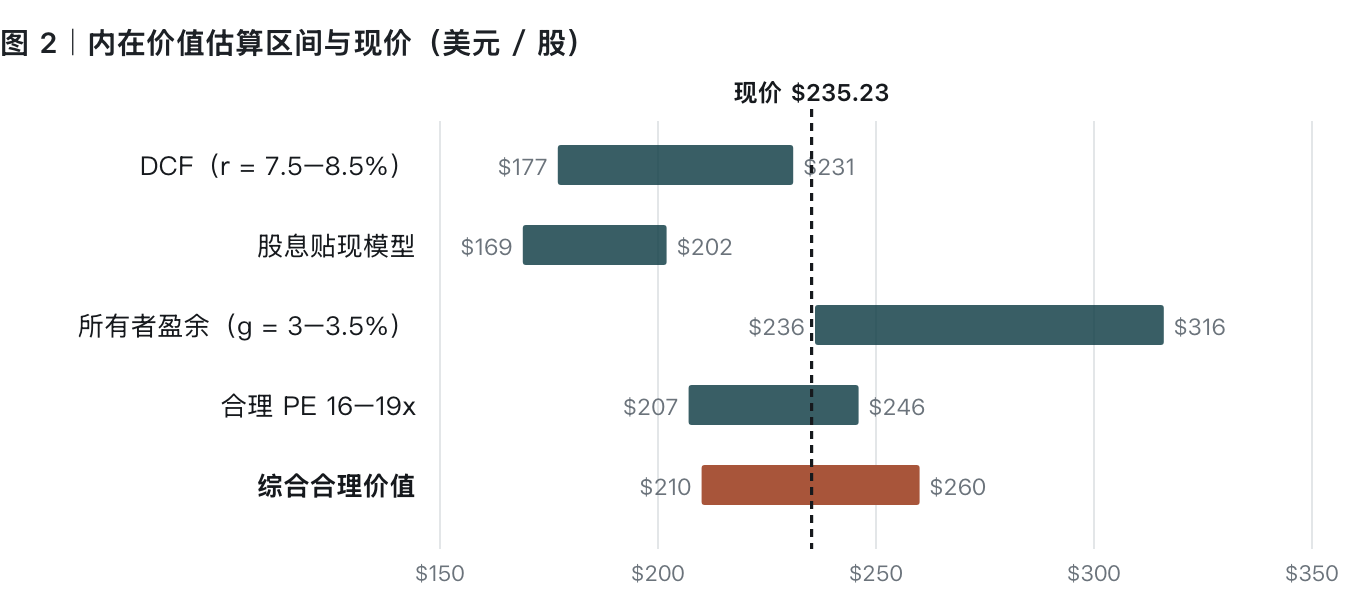
▣ 图 2|内在价值估算区间与现价(美元 / 股) ——
资料来源:DaDao Research 根据披露数据估算;价格基准为 2026-10-09 收盘价;折现率、增速与合理 PE 均为研究假设
反向 DCF 把问题倒过来问:要让 $235.23 合理,未来需要多快的增长?答案是,按 8.5% 折现率,现价隐含未来 10 年 FCF 年增约 8.5%,明显高于当前 2–4% 的底层增速。
换句话说,现价已经计入了 NEXT 战略成功的预期。如果底层增长停留在 2–3%,现价就缺乏安全边际。
这并不是一个看空麦当劳的故事。研究的风险评估显示,按 19 倍 PE 买入,十年后出现名义亏损,需要 EPS 十年零增长、同时退出 PE 压缩到 12–13 倍,主观概率低于 10%。
麦当劳的下行保护也是真实的。按 NOI 粗估,它持有的不动产经济价值约 $1,050–1,430 亿,是账面的 4–5 倍;信用评级 BBB+ / Baa1 稳定,97% 的债务为固定利率,加权利率 4.0%;股息已经连续 50 年增长。按研究的估计,在这个价格买入,出现长期名义亏损的可能性很低。
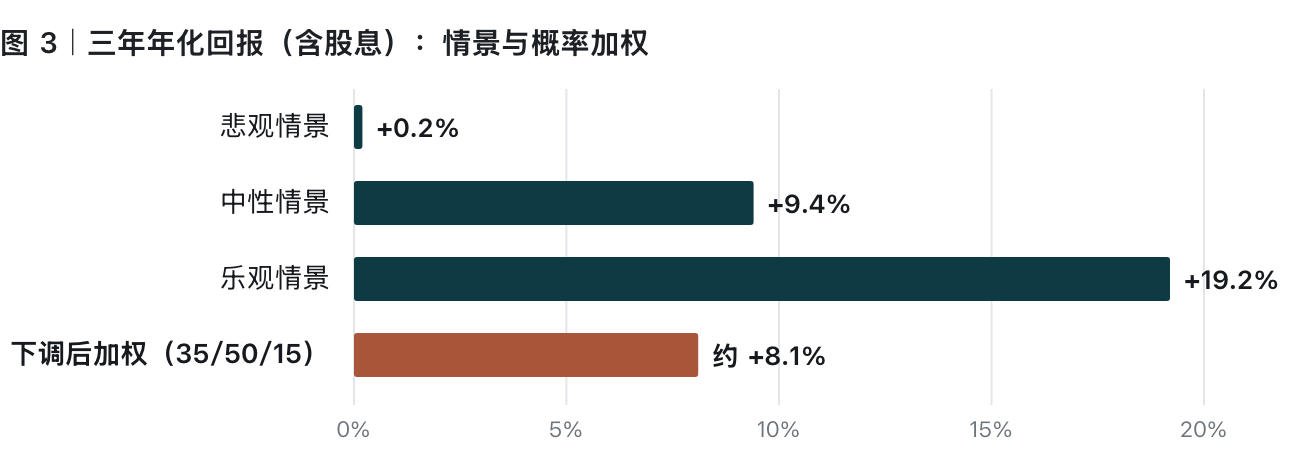
▣ 图 3|三年年化回报(含股息):情景与概率加权 ——
资料来源:DaDao Research 根据披露数据估算;情景概率为研究假设;内部报告未逐项列出各情景的增长与估值倍数假设
问题不在于会不会亏,而在于能赚多少。研究给出的三年年化回报,悲观情景 +0.2%,中性情景 +9.4%,乐观情景 +19.2%;投资委员会按 35/50/15 加权后约 +8.1%。
十年维度上,如果 EPS 每年增长 3%、PE 压缩到 14 倍,年化回报约 3%,跑输国债,研究给出的主观概率为 25–30%。对一只被当作"稳健资产"持有的股票来说,这才是更值得警惕的结果:本金安全,但时间成本很高。
研究认为,$185–200 区间的风险回报更有吸引力:对应约 15–16 倍 PE,股息率 3.9–4.2%。低于 $185,PE 将低于 15 倍。这些是按投资者类型的情景分析,不是针对任何个人的投资建议。
在价格之外,有几个信号会改变这笔账:美国同店和客流能否转正;ROIC 能否稳定在 18% 以上;加盟商支持计划对加盟毛利率的稀释能否控制在 1pt 以内。Q3 财报日期官方尚未确认,各来源给出 10/28 到 11/4 不等。
十年最低的市盈率,说明市场已经不再为麦当劳支付成长溢价。但它还没有为不确定性打折。这两者之间的距离,就是安全边际。
一家世界级企业,估值跌至十年低位,FCF Yield 来到 4.7%,确实很容易让人上头。
但仔细想想,麦当劳的 pricing power 或许并没有我们想象中那么强。Topline growth 长期处于 LSD(低个位数)水平,底层增长动能有限。对于这样一种 growth profile,我很难说服自己以 19x earnings 的价格去 underwrite,还能获得足够的 margin of safety。
我毫不怀疑,十年后的麦当劳依然会是一家非常优秀的企业。但一家好公司能够长期活得很好,并不意味着今天的股价就足够便宜。
本文估值分析基于截至 2026 年 10 月 10 日可获得的研究资料。主要财务数据参考公司公告及监管文件,部分关键数据经过人工交叉核对,但并非所有数据均经过独立验证。
估值中的折现率、长期增长率、合理市盈率及情景概率均为研究假设,并非公司指引或确定性预测。三年回报情景未完整披露各情景对应的增长率及退出估值倍数,因此相关结果仅供参考。
EPS 增长贡献为近似拆分,不动产经济价值基于 NOI 进行粗略估算,长期回报概率亦包含主观判断。实际结果可能与估计存在较大差异。
资料来源
- McDonald's Q2 2026 业绩新闻稿
- McDonald's Q4/FY2025 业绩新闻稿
- SEC 10-K FY2025
- SEC 10-Q Q2 2026
- 投资者日 8-K Ex.99.1
- stockanalysis MCD
- finviz MCD
- finviz:第 50 年股息增长
免责声明:本文仅供研究与学习,不构成投资建议。作者不是持牌投资顾问。投资有风险,请独立判断。
原发于 Substack,本站为归档版本。